
Mnoho lidí mylně předpokládá, že přeplatí-li na hypotéce 1,7násobek kupní ceny, jejich investice se nevyplatí, pokud se hodnota nemovitosti nezvýší o stejnou částku. Krátká odpověď: Není to tak.
Podrobnější pohled
Na sociálních sítích, pod jedním z mých videí na Instagramu, se sešlo desítky komentářů (a přes dva tisíce lajků). Rád bych se zaměřil na jeden konkrétní komentář. Pokud této problematice neporozumíte, nikdy nevyužijete pákový efekt, což vás může připravit o možnost reálného budování bohatství skrze nemovitosti.
Přeplacení hypotéky neznamená, že se investice vyplatí pouze tehdy, když nemovitost vzroste na hodnotě o stejnou částku.
Proč? Při analýze hrají klíčovou roli dvě veličiny: návratnost investice (ROI) a cashflow.
Existuje více způsobů, jak ROI vypočítat, zde je jeden z nich:
Za prvé, návratnost investice je teoretický údaj, který zjistíme až při prodeji nemovitosti. Zahrnuje rozdíl mezi kupní a prodejní cenou (po odečtení nákladů na nákup, daní, oprav, právních poplatků atd.).
Za druhé, cashflow představuje pravidelný měsíční přehled příjmů a výdajů, které investor vidí na svém účtu. Jde o živý údaj, který reflektuje aktuální situaci, od prázdného bytu až po drobné opravy, náklady na pronájem a příjmy z pronájmu. Základní jsou však náklady na financování, tedy splátky hypotéky včetně úroků.
Nyní k úvodní otázce
Úroky z hypotéky jsou kryté nájemníkem, který platí nájem. Tento výdaj je tedy zahrnut v cashflow. Bez nájemníka by se z nemovitosti stalo pasivum místo aktiva, což by nás nutilo spoléhat pouze na růst hodnoty nemovitosti, což by se projevilo jen v ROI.
Pokud ale byt někdo obývá a platí nájem, který pokrývá náklady a navíc zůstane něco navíc, nemusíme se obávat toho, že přeplatíme třeba dvojnásobek na hypotéce za dvacet nebo třicet let. Proto je klíčové, aby cashflow bylo vždy pozitivní.
Aktuální nabídka investic v Anglii >>
Nikdy nedoporučuji investovat do nemovitosti, pokud nájem nepokryje splátky hypotéky. Je to závažná chyba, která vede k tomu, že se nemovitost stane pasivem, což je nesmyslné. Nebo jde o spekulaci, nikoliv o investici. Mnoho lidí spekuluje, místo aby investovali. To je v pořádku, pokud si tyto pojmy nepletou. Nic proti spekulacím.
Když čtu některé komentáře pod uvedeným videem, je mi jasné, proč více lidí neinvestuje do nemovitostí, zejména ne na hypotéku. Prostě nechápou základní ekonomické principy, které jsou přitom klíčové.
Příklad – návratnost investice
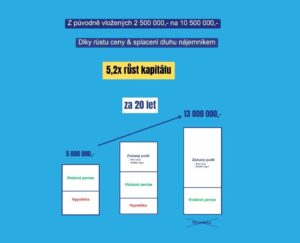
Uveďme si příklad investičního bytu za 5 milionů korun.
Za 20 let může mít byt hodnotu 13 milionů korun, možná více, možná méně. To teď není podstatné. Důležité je, že investice do realit se vyplatí jako dlouhodobá záležitost, nikoliv jako krátkodobá spekulace nebo flip (levně koupit, draze prodat). Dlouhodobé držení se vyplácí a když je financováno hypotékou, má to velký smysl.
- Investovaná částka 2,5 milionu korun (včetně všech poplatků).
- Půjčka (hypotéka) 2,5 milionu korun.
- Předpokládaná prodejní cena 13 milionů korun.
- Zisk 10,5 milionu korun, což je 5,2násobek původní investované částky 2,5 milionu.
Byt je pronajímán, proto nás v tuto chvíli nezajímají výdaje na opravy, dobu bez nájemníka, úrok na hypotéce apod. Tyto náklady se promítnou v cashflow. Pokud by byl byt prázdný, šlo by o něco jiného než investici. Zde se bavíme o investičních bytech, ne o ničem jiném.
Příklad – cashflow
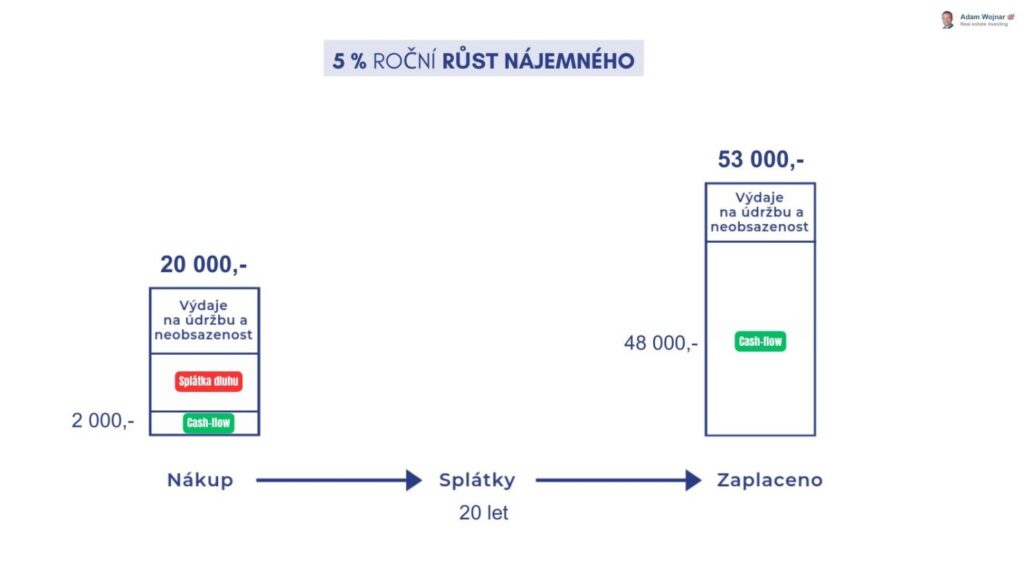
Po nákupu lze byt pronajmout za 20 tisíc korun měsíčně (hypoteticky). Většinu z toho pohltí hypotéka (včetně úroků) a zálohy na energie. Investor získá měsíčně 2 000 korun jako zisk. Není to moc. Všimněte si však, co se stane za dvacet let.
Není nutné čekat tak dlouho, aby investice začala přinášet ovoce. Ze své zkušenosti vím, že po pěti letech začne být investice mnohem zajímavější.
- Na začátku nájem 20 000 korun měsíčně.
- Po dvaceti letech nájem 53 000 korun měsíčně (při růstu nájemného s inflací).
- Dluh je za tu dobu splacen – žádná splátka hypotéky.
- Investor platí jen zálohy na energie.
- Většina nájmu zůstane pro něj. V našem případě je to 48 000 korun (odhad).
Závěr
Investování do nemovitostí za pomoci hypotéky může být velmi výhodné, pokud chápete, jak fungují klíčové finanční ukazatele jako ROI a cashflow. Nesprávné pochopení těchto principů může vést k chybám, které investory odradí. Naopak, správné pochopení a využití těchto pojmů může být klíčem k úspěchu a dlouhodobému růstu bohatství.
Adam Wojnar

